IKEA baja sus precios: vender más no siempre significa ganar más
Cuando las ventas se ponen difíciles, bajar el precio suele aparecer entre las primeras opciones. Se entiende: queremos que el cliente se anime, que entre más gente y que los productos se muevan.
Pero hay una pregunta que conviene hacer antes de cambiar la etiqueta: ¿cuánto más tendremos que vender para que la rebaja nos convenga?
La decisión que IKEA anunció en septiembre de 2026 nos parece un buen punto de partida para conversar sobre eso. Es una apuesta comercial concreta, con recursos detrás y un costo que la propia empresa reconoce.
¿Qué decidió IKEA?
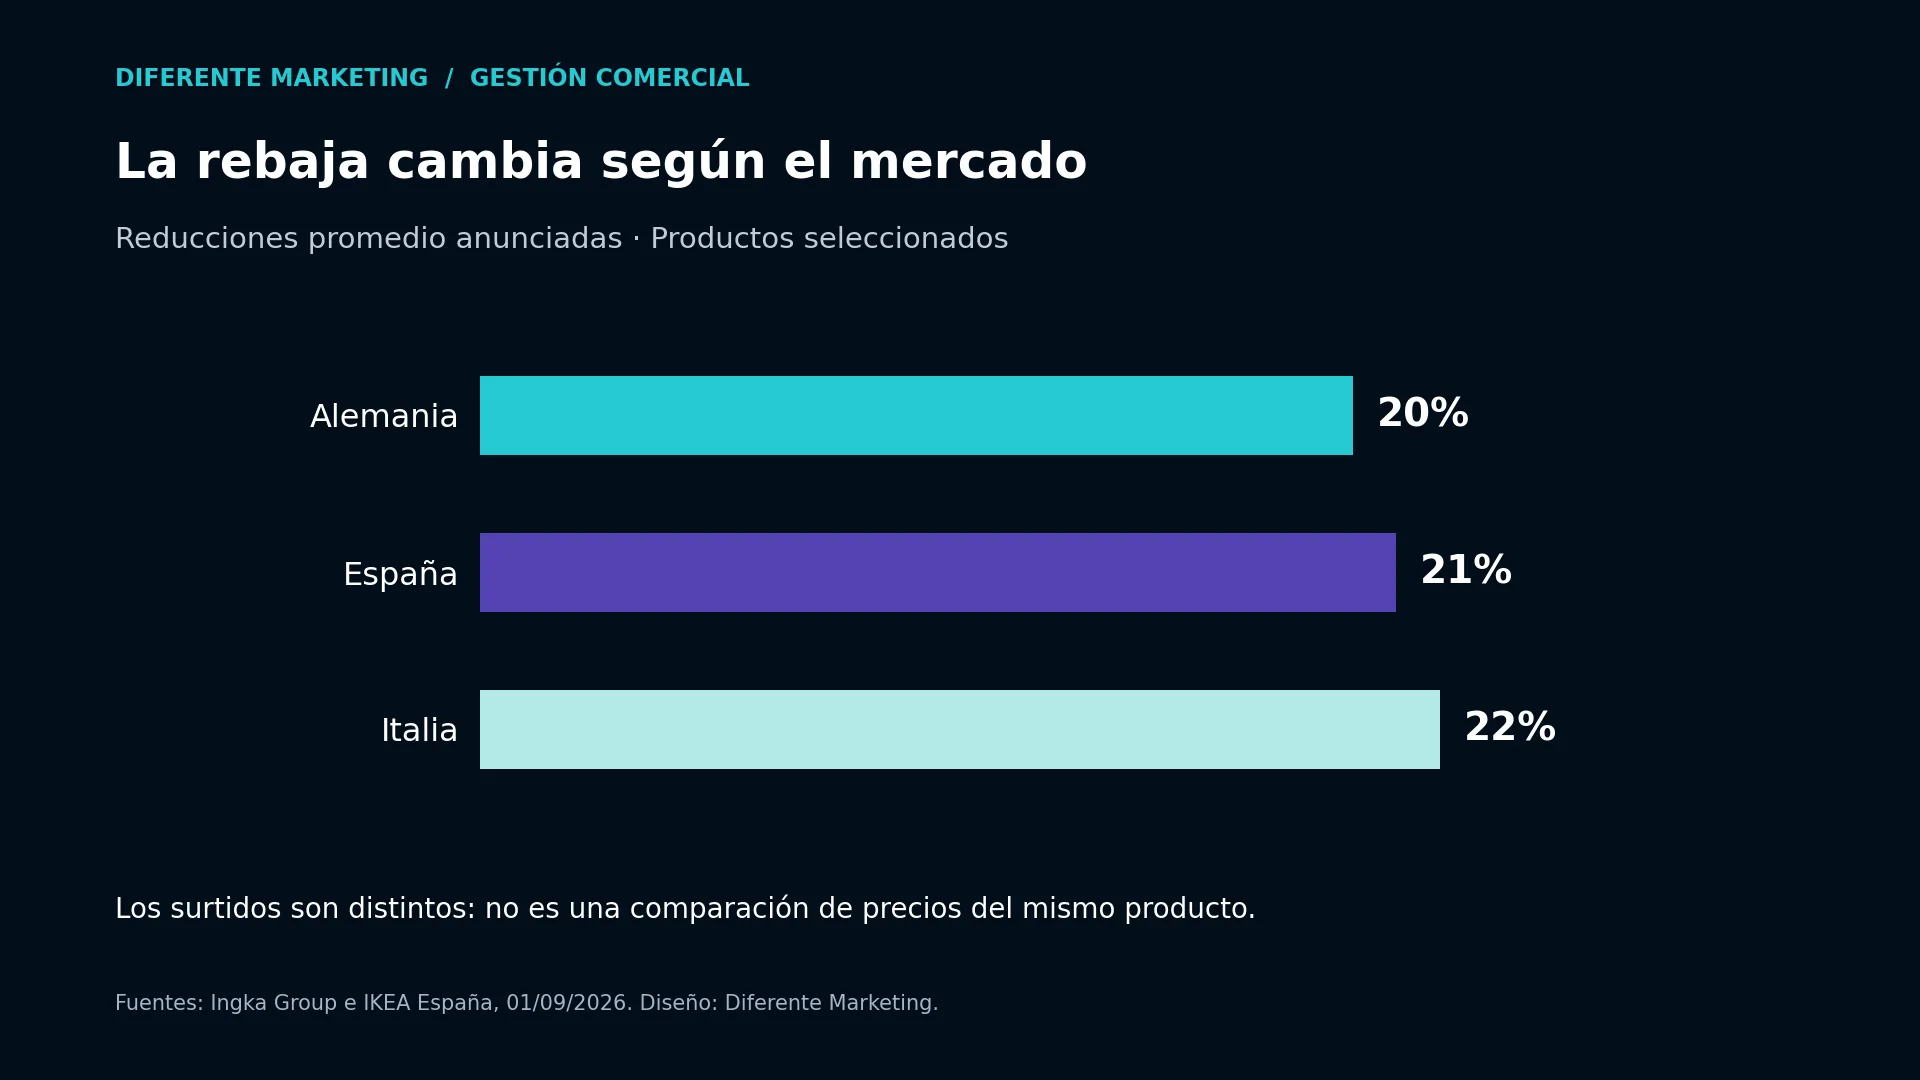
El 1 de septiembre, Ingka Group, otros franquiciados e Inter IKEA Group anunciaron una inversión conjunta de €1.200 millones para reducir precios en Europa. Ingka explicó que busca sostener precios más accesibles a largo plazo, incluso aceptando un menor margen. Los productos y las rebajas varían entre mercados. Fuente: Ingka Group.
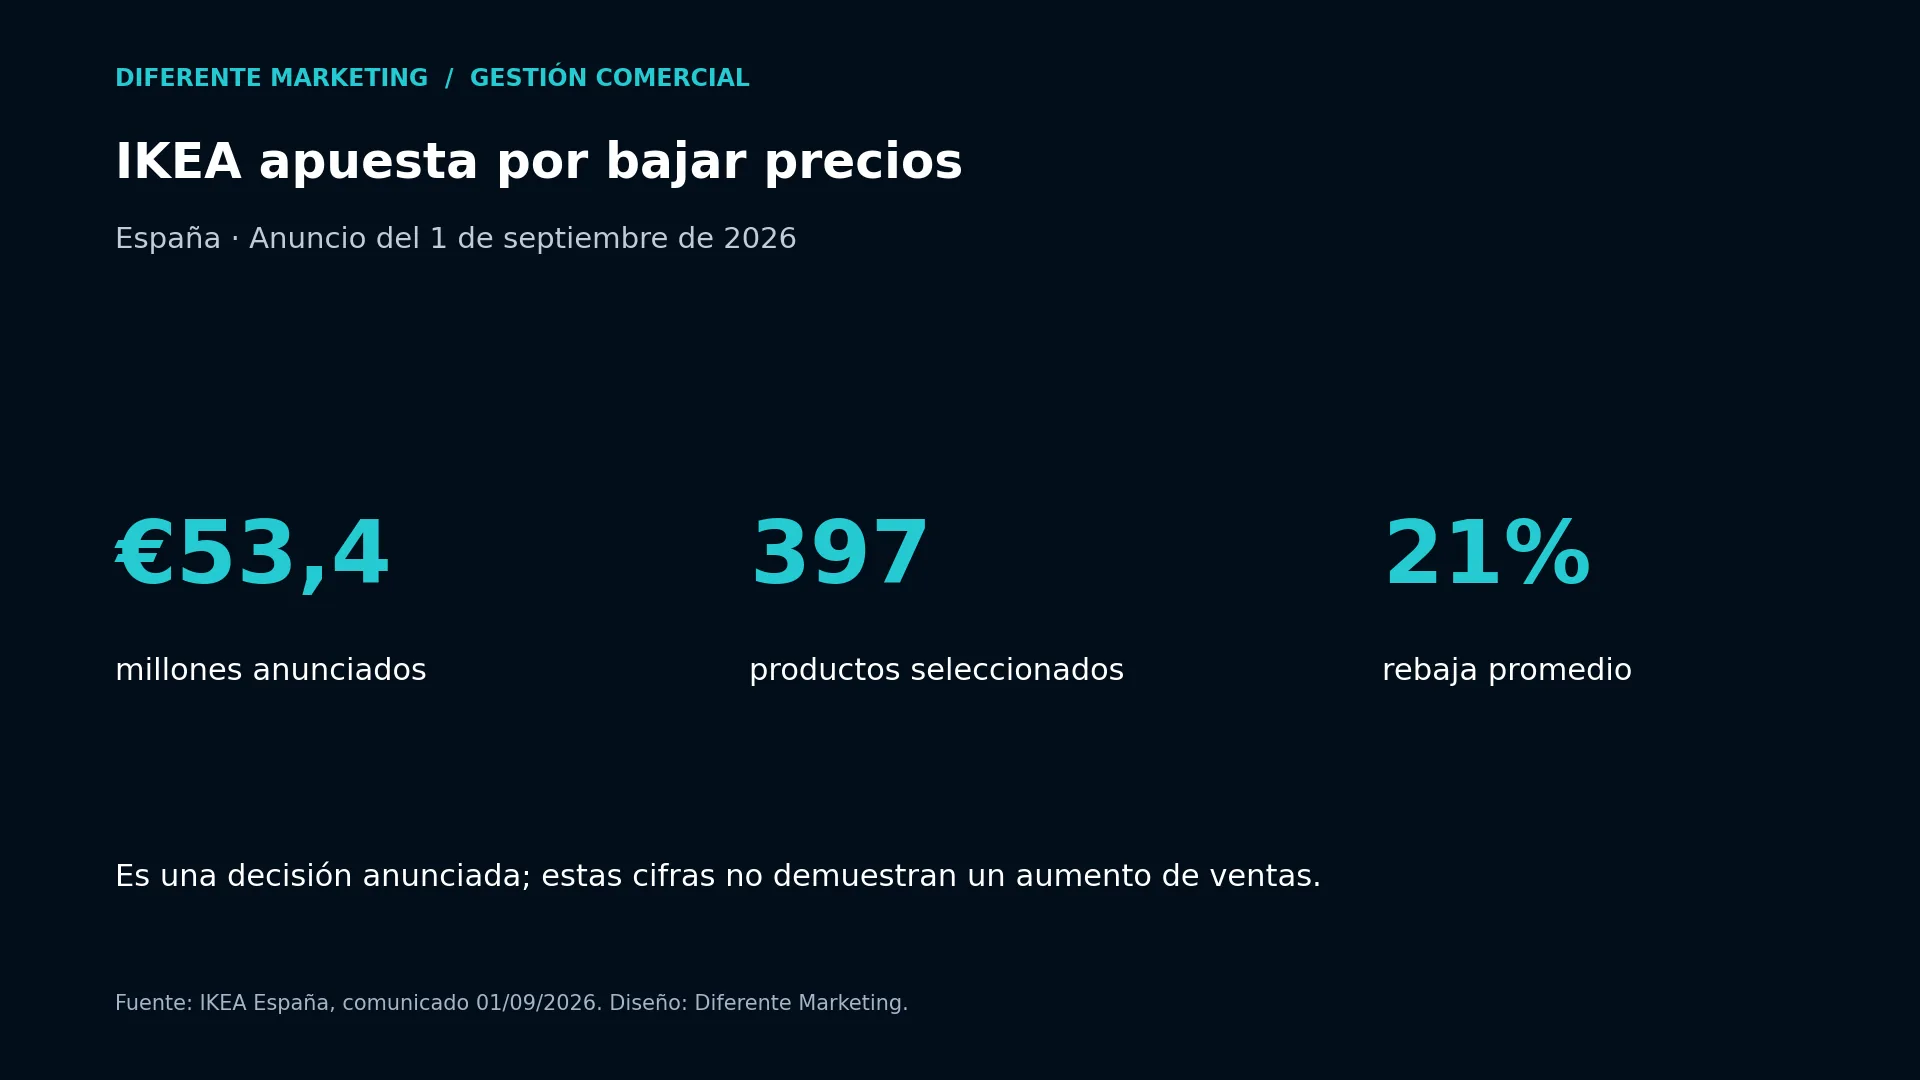
En España, la empresa anunció €53,4 millones, destinados a reducir los precios de 397 productos, con una rebaja promedio del 21%. La iniciativa corresponde al ejercicio fiscal 2027, que comenzó el 1 de septiembre de 2026. Fuente: IKEA España.
Son cifras de una decisión anunciada. No equivalen a ventas adicionales ni prueban que la inversión ya se haya recuperado.
Lo que nos parece bien planteado
La decisión tiene un objetivo claro. Nuestra lectura es que IKEA busca reforzar una razón para elegirla: que equipar el hogar resulte más accesible. El precio forma parte de esa promesa, por lo que la medida tiene sentido dentro de su propuesta.
Reconoce que bajar precios cuesta. Nos parece importante que la empresa hable de aceptar menor margen. Una rebaja no se paga sola. El negocio tiene que decidir qué está dispuesto a ceder y cómo va a sostenerlo.
No aplica el mismo porcentaje a todo. Para nosotros, seleccionar productos y adaptar la decisión por mercado permite trabajar con más criterio que dar un descuento general. Eso exige conocer qué busca cada cliente y qué productos tienen espacio para una reducción.
Lo que nosotros miraríamos con cuidado
No encontramos en los comunicados revisados resultados que permitan calificar esta decisión reciente como un éxito o un fracaso comercial. Sí vemos tres preguntas que cualquier empresa debería hacerse antes de seguir un camino parecido.
¿El precio es realmente lo que frena la compra? Si el cliente se retira por falta de información, entregas lentas o poca confianza, una rebaja puede dejar intacto el problema. Nosotros empezaríamos por revisar las razones de pérdida de ventas.
¿La operación puede atender más pedidos? Si el aumento de ventas obliga a pagar más entregas, horas extra o personal, esos costos tienen que entrar en la cuenta. Facturar más también puede exigir más trabajo y más dinero disponible.
¿Qué vamos a medir además de las ventas? Revisaríamos unidades, contribución por producto, disponibilidad y tiempos de atención. Son preguntas de nuestro análisis, no problemas que estemos atribuyendo a IKEA.
Un ejemplo sencillo: rebajar 10% puede reducir 25% lo que deja cada venta
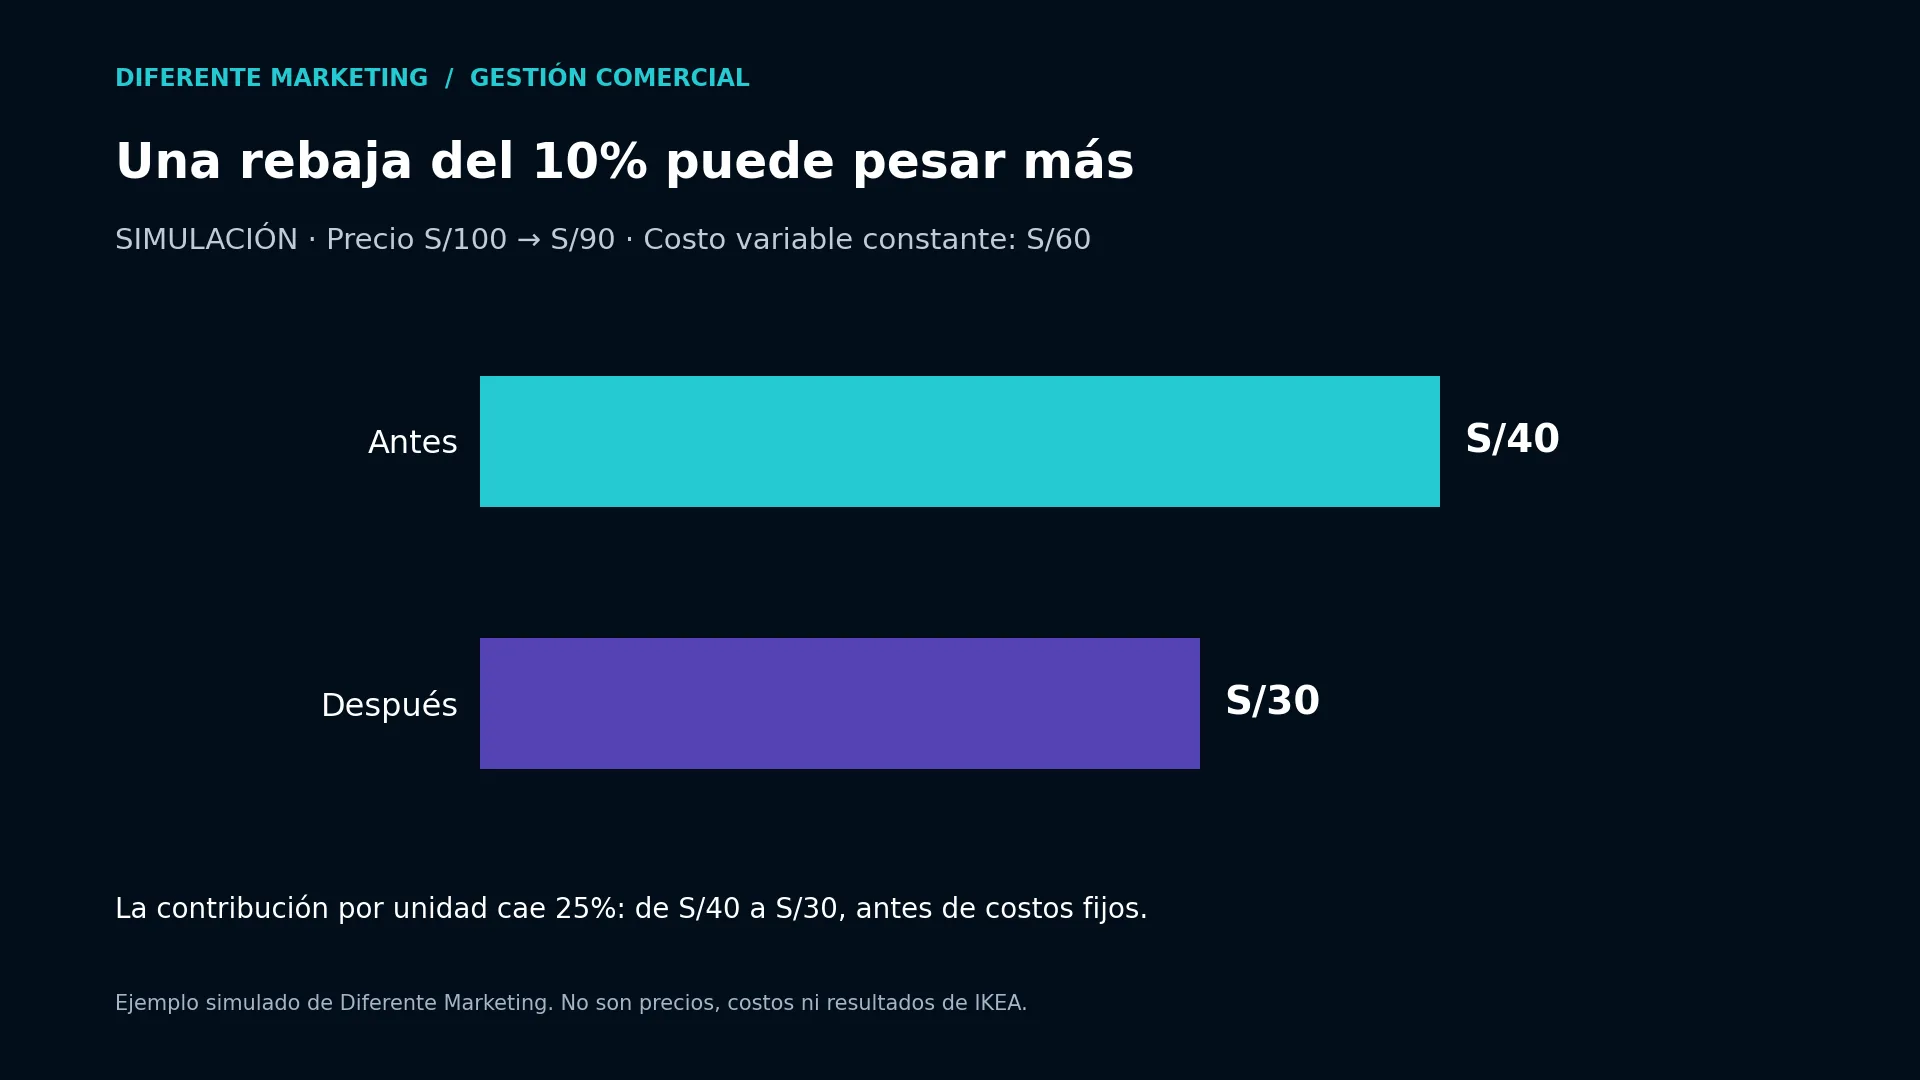
Imaginemos un producto que vendemos a S/100 y cuyo costo variable total es S/60. Quedan S/40 por unidad para cubrir los costos fijos y, después, generar utilidad. A ese monto lo llamamos contribución.
Si bajamos el precio a S/90 y el costo variable sigue en S/60, la contribución cae a S/30. El descuento fue de 10%, pero lo que aporta cada unidad bajó 25%.
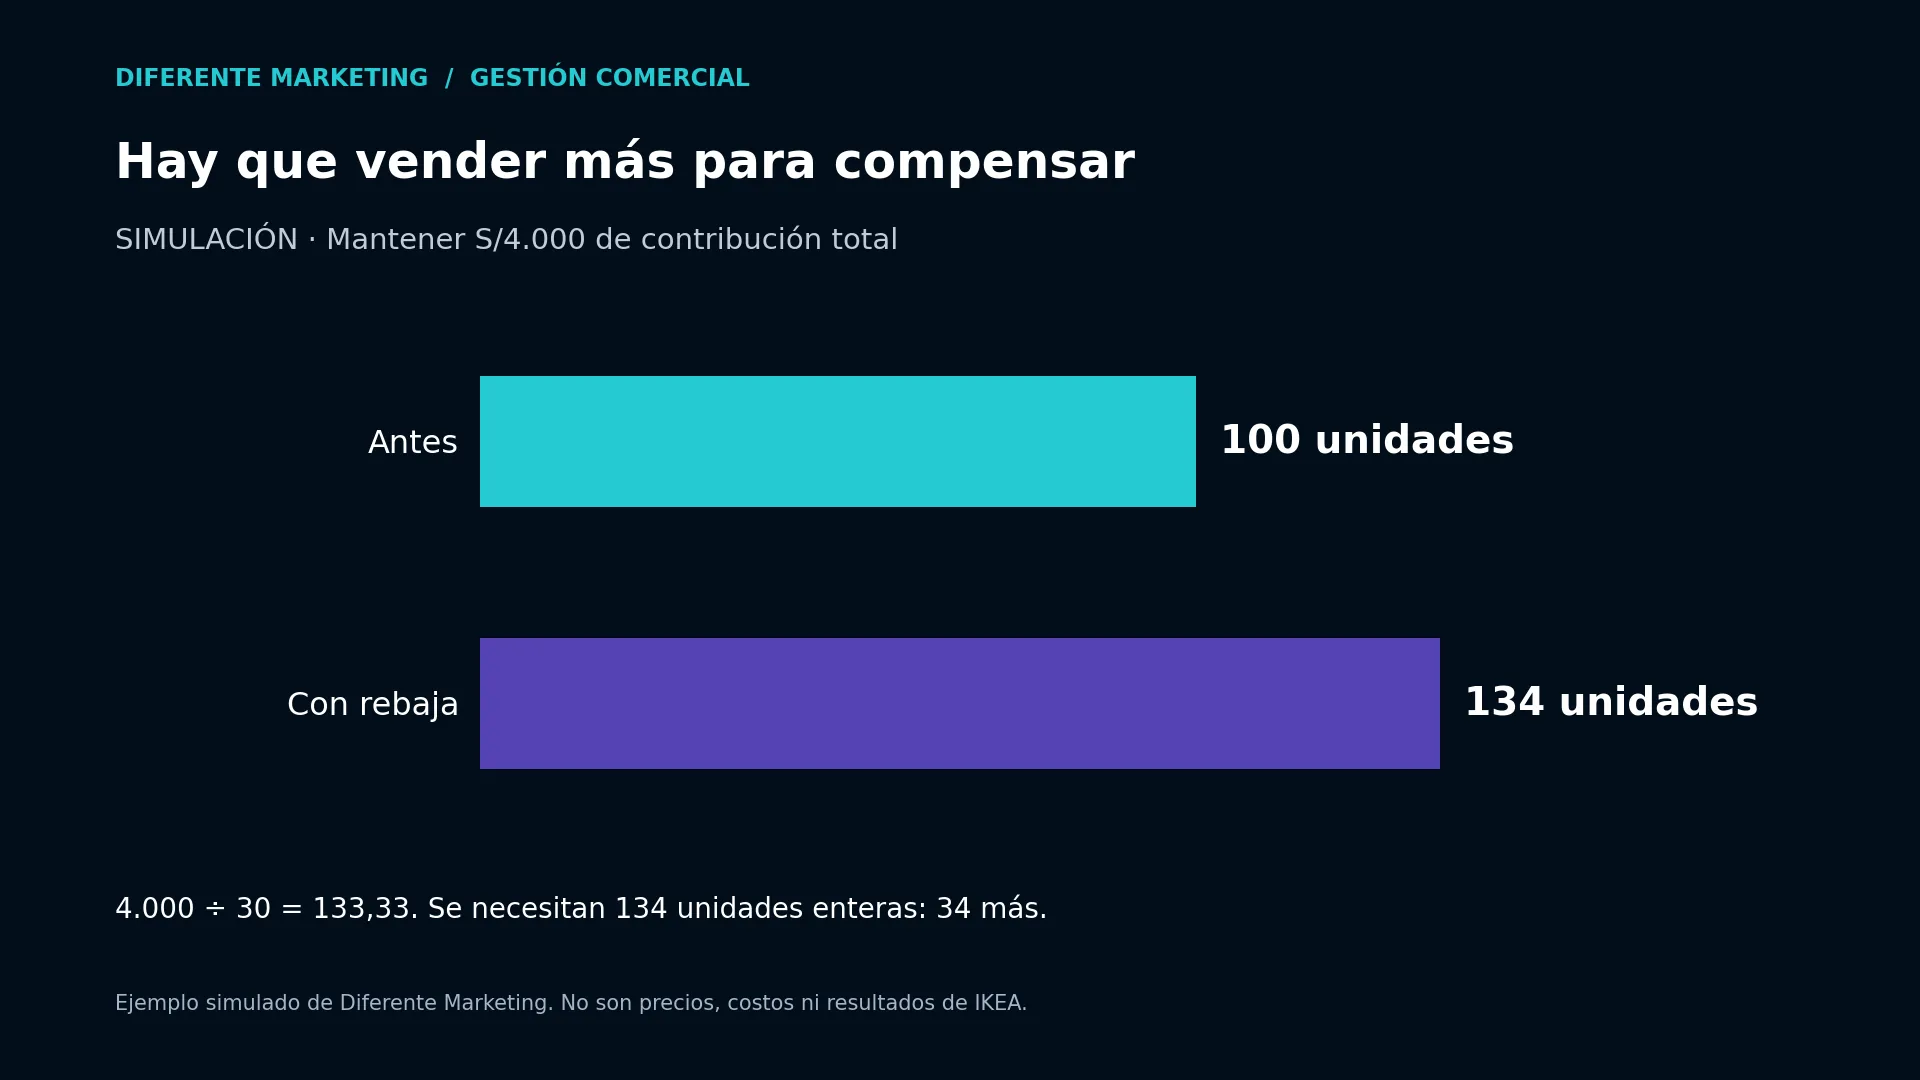
Con 100 unidades al precio original, teníamos S/4.000 de contribución. Para mantener ese monto al nuevo precio, debemos dividir S/4.000 entre S/30: el resultado es 133,33. Como vendemos unidades enteras, necesitamos 134 unidades.
En este ejemplo tendríamos que vender 34 unidades más. Antes de aprobar la rebaja, nosotros preguntaríamos si existe demanda suficiente y si podemos atenderla con los mismos costos previstos.
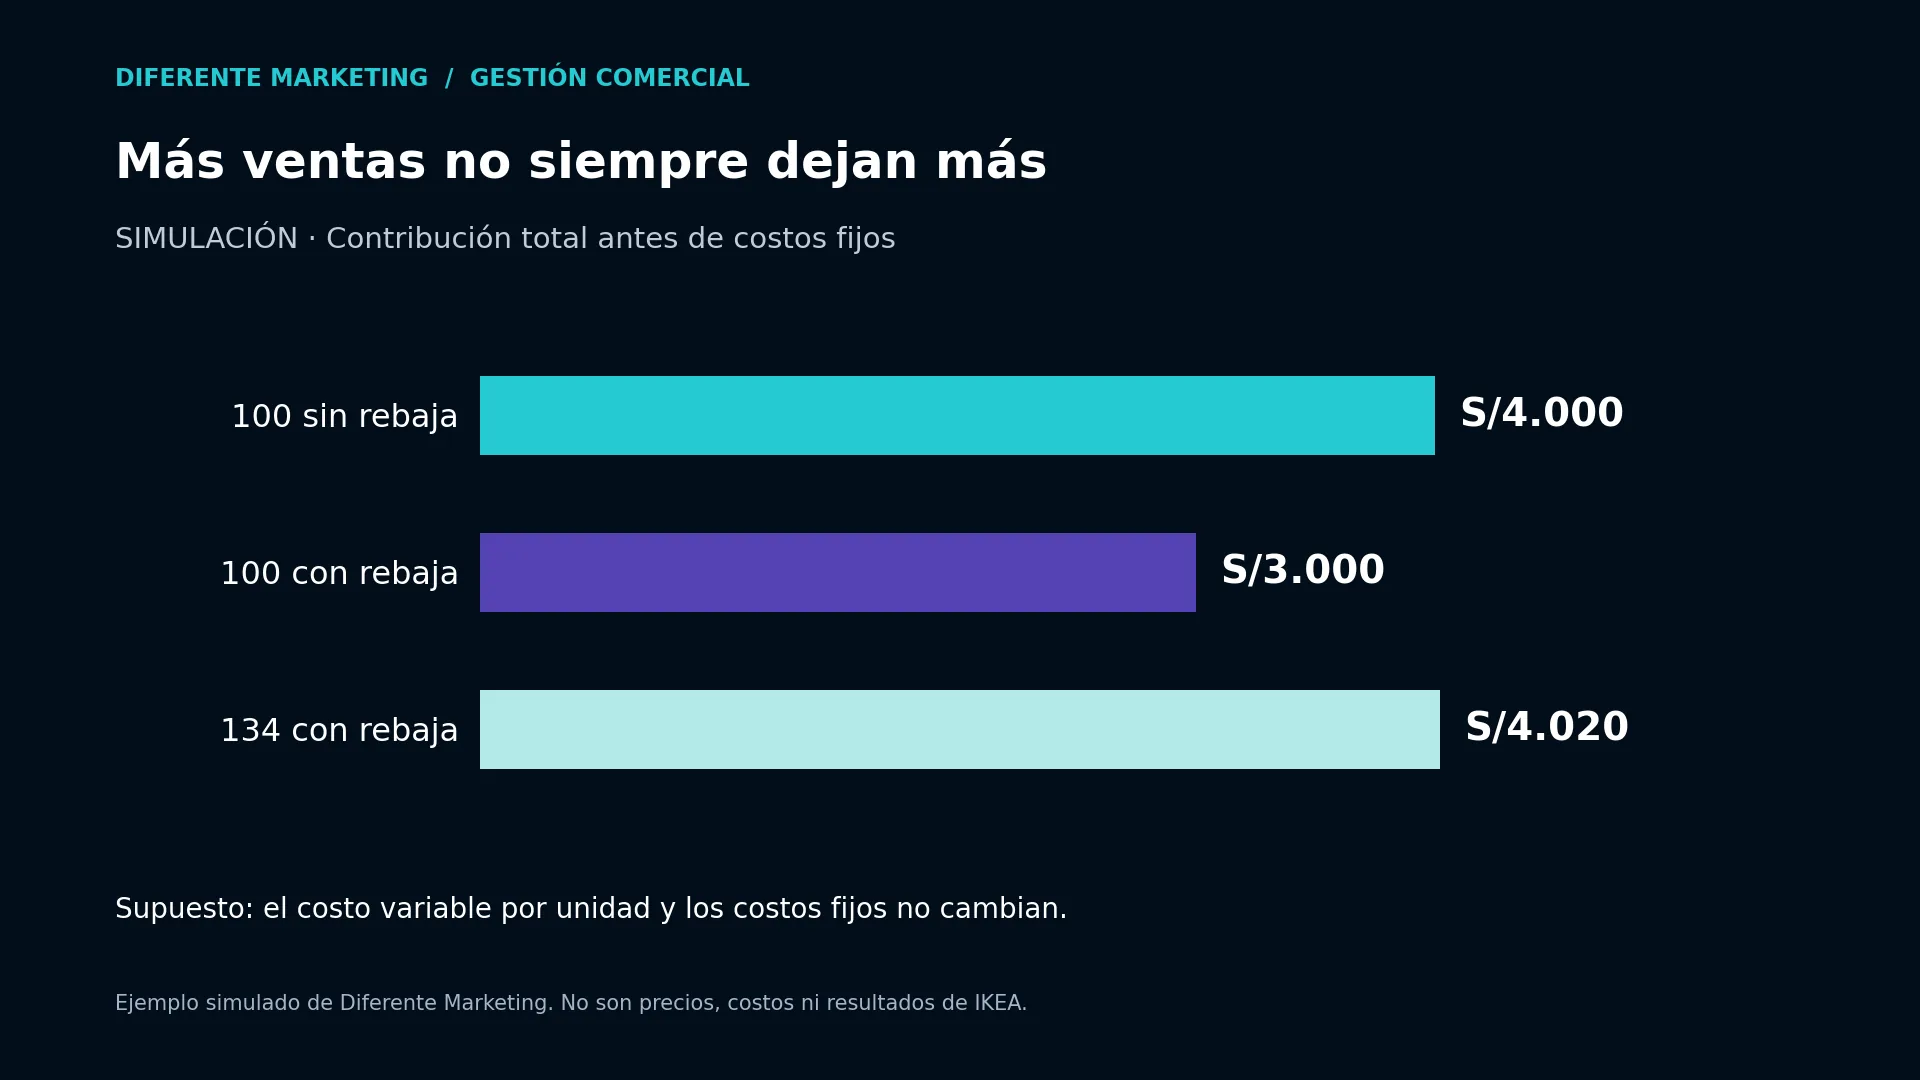
Si vendemos las mismas 100 unidades con el descuento, la contribución total queda en S/3.000. Con 134 unidades llega a S/4.020. Ese pequeño excedente no nos protege de cualquier gasto adicional: si cambian los costos, hay que volver a calcular.
¿Cómo lo aplicaríamos en un negocio más pequeño?
Nosotros comenzaríamos por un grupo de productos y un objetivo concreto. Por ejemplo, facilitar la primera compra o recuperar una categoría que perdió movimiento. Definiríamos el precio mínimo aceptable y cuánto esperamos vender antes de anunciar la oferta.
Después revisaríamos si la reducción atrae compras adicionales o simplemente hace más baratas las ventas que ya íbamos a conseguir. También miraríamos si el cliente recibe lo prometido: una oferta pierde valor cuando el producto no está disponible o la entrega se complica.
Y pondríamos una fecha para evaluar. Si el volumen no compensa y no aparece otro beneficio que justifique la medida, tocaría ajustar. Cambiar una decisión después de medirla también es parte de gestionar bien.
Del caso IKEA nos llevamos esa conversación: bajar precios puede ser una decisión válida, siempre que sepamos qué queremos conseguir y cuánto nos cuesta intentarlo. La etiqueta atrae; las cuentas y la experiencia ayudan a sostener el negocio.
Video de la campaña
Ver el anuncio “En IKEA bajamos los precios”, recopilado por Abancommercials.
Es una pieza en español. Sirve para observar cómo se comunica la reducción al cliente; los datos de este artículo se respaldan en los comunicados oficiales, no en el portal que recopila el anuncio.
Fuentes
Ingka Group: anuncio europeo, 1 de septiembre de 2026.
IKEA España: inversión, productos y reducción promedio, 1 de septiembre de 2026.
Fuentes consultadas el 20 de octubre de 2026. Análisis, ejemplos y gráficos: Diferente Marketing. Las simulaciones explican una cuenta comercial; no representan la rentabilidad ni las previsiones de IKEA.
Llevemos las ideas a tu negocio
Conversemos sobre tu próximo paso.
Cuéntanos qué necesita tu empresa y encontremos una dirección para tu comunicación.
Hablemos de tu proyecto